Zum Inhalt springen
mail@moertl-wende.de 08141 / 22532 0
Mörtl & Wende Steuerberatung
  • Home
  • Kanzlei
    • Über uns
    • Unser Team
  • Leistungen
  • Jobs
  • Blog
    • Aktuelle Beiträge
    • Monatsinformationen
  • Kontakt
  • myMöWeTAX
    • Informationen
    • Hilfe
  • .
  • Menü Menü
  • Home
  • Kanzlei
    • Über uns
    • Unser Team
  • Leistungen
  • Jobs
  • Blog
    • Aktuelle Beiträge
    • Monatsinformationen
  • Kontakt
  • myMöWeTAX
    • Informationen
    • Hilfe
  • .

Schlagwortarchiv für: Steuerkanzlei Fürstenfeldbruck

Mindestlohn und Minijob 2027: Diese Änderungen gelten ab Januar

5. November 2026/in Lohn

Ab dem 1. Januar 2027 steigen sowohl der gesetzliche Mindestlohn als auch die Verdienstgrenze für Minijobs. Der Mindestlohn erhöht sich von 13,90 Euro auf 14,60 Euro brutto pro Stunde. Gleichzeitig steigt die monatliche Minijob-Grenze von 603 Euro auf 633 Euro.

Was bedeutet das für Arbeitgeber und Arbeitnehmer? Wir fassen die wichtigsten Änderungen zusammen.


Mindestlohn und Minijob-Grenzen im Überblick
Regelung Seit 01.01.2026 Ab 01.01.2027
Mindestlohn pro Stunde 13,90 €

14,60 €

Minijob-Grenze monatlich 603 € 633 €
Minijob-Grenze jährlich 7.236 € 7.596 €
Midijob-Untergrenze 603,01 € 633,01 €
Midijob-Obergrenze 2.000 € 2.000 €


Wie viele Stunden dürfen Minijobber 2027 arbeiten?

Bei einem Mindestlohn von 14,60 Euro können Minijobber rechnerisch maximal rund 43,35 Stunden im Monat arbeiten, ohne die Verdienstgrenze von 633 Euro zu überschreiten.

Bei einem höheren Stundenlohn reduziert sich die mögliche Arbeitszeit entsprechend:

Stundenlohn Max. Stunden/Monat (rechnerisch)
14,60 € 43,35
15,00 € 42,20
16,00 € 39,56
18,00 € 35,17
20,00 € 31,65


Die Berechnungen setzen einen gleichbleibenden monatlichen Verdienst voraus. Entscheidend für die sozialversicherungsrechtliche Beurteilung ist grundsätzlich der regelmäßige Verdienst.


Was müssen Arbeitgeber beachten?

Arbeitsverträge und Lohnabrechnungen: Ab Januar 2027 muss grundsätzlich mindestens der neue Mindestlohn von 14,60 Euro gezahlt werden.

Bestehende Arbeitsverträge und Arbeitszeitvereinbarungen sollten überprüft werden. Höhere Branchenmindestlöhne können Vorrang haben.

Arbeitszeit dokumentieren: Bei gewerblichen Minijobs müssen Arbeitgeber grundsätzlich Beginn, Ende und Dauer der täglichen Arbeitszeit erfassen. Die Aufzeichnungen sind spätestens innerhalb von sieben Kalendertagen anzufertigen und mindestens zwei Jahre aufzubewahren.

Überschreitung der Verdienstgrenze: Ein gelegentliches und unvorhersehbares Überschreiten ist unter bestimmten Voraussetzungen zulässig. Dies gilt für höchstens zwei Kalendermonate innerhalb eines Zeitjahres und maximal bis zum Doppelten der monatlichen Minijob-Grenze (2027: 1.266 Euro je Überschreitungsmonat).

Sonderzahlungen berücksichtigen: Regelmäßig zu erwartendes Weihnachts- oder Urlaubsgeld zählt grundsätzlich zum maßgeblichen Verdienst und muss bei der Prüfung der Minijob-Grenze berücksichtigt werden.

Mehrere Beschäftigungen: Mehrere Minijobs werden unter bestimmten Voraussetzungen zusammengerechnet. Neben einer sozialversicherungspflichtigen Hauptbeschäftigung ist grundsätzlich nur ein Minijob mit Verdienstgrenze möglich.

Arbeitsrechtliche Ansprüche: Minijobber haben grundsätzlich Anspruch auf bezahlten Urlaub, Entgeltfortzahlung bei Krankheit und Feiertagen sowie weitere gesetzliche Arbeitnehmerrechte.


Was gilt beim Midijob?

Wer ab 2027 regelmäßig mehr als 633 Euro monatlich verdient, überschreitet die Minijob-Grenze. Bei einem monatlichen Arbeitsentgelt zwischen 633,01 Euro und 2.000 Euro kann ein Midijob im sogenannten Übergangsbereich vorliegen.

Für Beschäftigte gelten dort besondere Regelungen zur Berechnung der Sozialversicherungsbeiträge.


Fazit: Rechtzeitig auf 2027 vorbereiten

Die Erhöhung des Mindestlohns auf 14,60 Euro und der Minijob-Grenze auf 633 Euro macht eine Überprüfung bestehender Beschäftigungsverhältnisse erforderlich.

Arbeitgeber sollten insbesondere Stundenlöhne, Arbeitszeitvereinbarungen, Sonderzahlungen und die sozialversicherungsrechtliche Einordnung ihrer Minijobber kontrollieren.


Unser Tipp: Prüfen Sie Ihre Lohnabrechnungen und Beschäftigungsverhältnisse bereits vor dem Jahreswechsel, damit die neuen gesetzlichen Vorgaben ab dem 1. Januar 2027 korrekt umgesetzt werden.


Stand: 03. November 2026. Alle Angaben beziehen sich auf die allgemeinen gesetzlichen Regelungen. Im Einzelfall können zusätzliche tarifliche oder branchenspezifische Vorgaben gelten.

Quellen:

  • Fünfte Mindestlohnanpassungsverordnung
  • Minijob-Zentrale: Verdienstgrenze
  • Mindestlohn im Minijob
  • Mehrere Beschäftigungen
  • Deutsche Rentenversicherung


Das Beitragsbild ist KI-generiert

Der Blogbeitrag wurde mit AI-Unterstützung generiert
https://moertl-wende.de/wp-content/uploads/2026/11/Mindestlohn-steigt-2027.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-11-05 11:43:422026-11-05 11:43:42Mindestlohn und Minijob 2027: Diese Änderungen gelten ab Januar

Scheinselbständigkeit: Diese Risiken sollten Sie kennen – und rechtzeitig handeln

3. November 2026/in News, Tipp des Monats

Scheinselbständigkeit gehört inzwischen zu den größten sozialversicherungsrechtlichen Risiken für Unternehmen, Praxen und Freiberufler:innen. Oft wirkt die Gestaltung „freie Mitarbeit“, Subunternehmer:in“ oder „eigene GmbH“ rechtlich sauber – im Nachhinein stellt sich dann heraus, dass tatsächlich ein Beschäftigungsverhältnis vorlag. Die Folgen reichen weit in die Vergangenheit, mit hohen Nachzahlungen und teilweise sogar Doppelbeiträgen in der Rentenversicherung. Dieser Beitrag gibt Ihnen einen verständlichen Überblick, worauf Sie achten sollten und wann Sie reagieren müssen.

Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/11/Freelancer-oder-Arbeitnehmer-im-Buero.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-11-03 08:30:202026-11-03 08:30:20Scheinselbständigkeit: Diese Risiken sollten Sie kennen – und rechtzeitig handeln

Digitale Steuerbescheide ab 2027: Was ändert sich für Ihre Steuererklärung?

14. Oktober 2026/in News

Ab dem 1. Januar 2027 stellt die Finanzverwaltung einen wichtigen Teil auf „digital first“ um und die Steuerbescheide werden dann in der Regel nicht mehr in Papierform, sondern elektronisch bekannt gegeben.

  Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/10/Digitaler-Steuerbescheid-sicher-uebermittelt.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-10-14 12:12:502026-10-14 12:12:50Digitale Steuerbescheide ab 2027: Was ändert sich für Ihre Steuererklärung?

Digitale Entgeltunterlagen ab 1.1.2027: Das sollten Arbeitgeber wissen

28. September 2026/in Lohn, News, Tipp des Monats

Ab dem 1.1.2027 müssen bestimmte Entgeltunterlagen zwingend elektronisch geführt werden.

  1. Grundbegriffe: Entgeltunterlagen und Lohnkonto

Für jeden Mitarbeitenden müssen Arbeitgeber Entgeltunterlagen führen. Dazu gehören unter anderem:

  • das Lohnkonto (alle Abrechnungsdaten pro Mitarbeitenden),
  • Stammdaten (Personaldaten, Beschäftigungsart),
  • Abrechnungsbelege (z. B. Lohnabrechnung, Provisionsabrechnungen),
  • Nachweise und Bescheinigungen, die für Beiträge und Lohnsteuer wichtig sind.


Ab dem 1.1.2027 gilt:

Die in § 8 Abs. 2 BVV aufgeführten ergänzenden Entgeltunterlagen müssen verpflichtend elektronisch geführt werden. Ältere Papierunterlagen müssen nicht nachträglich digitalisiert werden.

Die Dokumente können z. B. als PDF oder Bilddatei gespeichert werden, müssen eindeutig einem Mitarbeitenden und einem Zeitraum zugeordnet sein und geordnet auffindbar bleiben.


Welche Unterlagen müssen im Wesentlichen ab 01.01.2027 elektronisch geführt werden?

Die folgenden Unterlagen dienen als Begründung dafür, wie Beschäftigung, Beiträge und damit auch die Lohnsteuer behandelt werden:

  • Nachweise zur Versicherungsfreiheit oder Befreiung von der Versicherungspflicht (z. B. Bescheide, Immatrikulationsbescheinigungen bei Studenten).
  • Erklärungen von Minijobbern zu weiteren Beschäftigungen und zur Befreiung von der Rentenversicherungspflicht.
  • Erklärungen von kurzfristig Beschäftigten zu weiteren kurzfristigen Beschäftigungen im Kalenderjahr.
  • Nachweise über den Krankenversicherungsschutz kurzfristig Beschäftigter.
  • Nachweise zur Elterneigenschaft und zur Anzahl von Kindern (z. B. Geburtsurkunden) für die Pflegeversicherung.
  • Stundenaufzeichnungen über Beginn, Ende und Dauer der täglichen Arbeitszeit nach dem Mindestlohngesetz.
  • Unterlagen zu ausländischen Mitarbeitenden aus Staaten außerhalb des EWR (Staatsangehörigkeit, Aufenthaltstitel, Arbeitserlaubnis).
  • Unterlagen zur Entsendung (z. B. zur Dauer und Art der Tätigkeit).
  • Daten der erstatteten DEÜV-Meldungen und der Meldungen der Krankenkassen, die die Beitragsberechnung beeinflussen.
  • Personalfragebogen für geringfügig oder kurzfristig Beschäftigte.
  • Niederschrift der wesentlichen Arbeitsbedingungen nach dem Nachweisgesetz.
  • Unterlagen zum Statusfeststellungsverfahren (Antrag, Bescheid, Gutachten).
  • Nachweise über Vorkehrungen zum Insolvenzschutz von Wertguthaben.


Abgrenzung zu Lohnkonto und Lohnsteuerunterlagen – Wichtig für die Praxis:

Das Lohnkonto enthält alle Abrechnungsdaten (Brutto, Netto, Steuer, Beiträge etc.) und ist Teil der Entgeltunterlagen. Die elektronisch zu führenden ergänzenden Unterlagen nach § 8 Abs. 2 BVV sind quasi die „Belege“, die erklären, warum das Lohnkonto bestimmte Einträge enthält (z. B. Minijob statt Vollzeit, Pflegeversicherungszuschlag, keine Rentenversicherungsbeiträge).


Bei Lohnsteuer-Außenprüfungen und Sozialversicherungsprüfungen gilt:

Alle relevanten Lohn- und Entgeltunterlagen müssen während der gesetzlichen Aufbewahrungsfrist vollständig, lesbar und maschinell auswertbar sein. Die Finanzverwaltung kann Daten elektronisch prüfen oder als Datenträger/Cloud-Export verlangen. Über die digitale Lohnschnittstelle (DLS) werden standardisiert die Daten aus dem Lohnkonto übermittelt. Die ergänzenden Entgeltunterlagen gehören nicht zum DLS-Datensatz, müssen aber bei Prüfungen als elektronische Nachweise verfügbar sein.


Kurz gesagt: Was im Lohnkonto steht, muss sich anhand der elektronisch geführten Entgeltunterlagen schlüssig erklären lassen.


Was sollten Arbeitgeber bis Ende 2026 tun?
  • Bestandsaufnahme: Welche der oben genannten Unterlagen liegen noch in Papierform vor?
  • Systemcheck: Können Lohn- oder HR-Systeme diese Unterlagen strukturiert elektronisch speichern? Gibt es ein Dokumentenmanagement oder eine digitale Personalakte?
  • Ablagekonzept: Festlegen, wo und wie die Unterlagen elektronisch abgelegt werden (Ordnerstruktur, Dateinamen, Zuordnung zu Mitarbeitenden).
  • Zuständigkeiten: Klären, wer für Erfassung, Kontrolle und Archivierung zuständig ist
  • Testlauf: Für einige Mitarbeitende prüfen, ob alle Entgeltunterlagen und Lohnsteuerdaten vollständig elektronisch vorliegen und schnell auffindbar sind.


Durch die elektronische Ablage erfüllt ein Arbeitgeber ab 1.1.2027 nicht nur die gesetzlichen Anforderungen und ist besser für Lohnsteuer- und Sozialversicherungsprüfungen gerüstet, sondern führt sein Unternehmen auch zukunftsorientiert in das digitale Zeitalter.

https://moertl-wende.de/wp-content/uploads/2026/09/ChatGPT-Bild-28.-Sept.-2026-20_55_19.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-09-28 18:56:532026-09-28 18:56:53Digitale Entgeltunterlagen ab 1.1.2027: Das sollten Arbeitgeber wissen

Bauabzugsteuer – die „übersehene“ Pflicht für fast alle Unternehmer (auch für Vermieter und Kleinunternehmer!)

27. Juli 2026/in Tipp des Monats

Besonders „auf dem Bau“ entgehen dem Staat jährlich immense Steuerzahlungen. Deshalb greift für diesen sensiblen Sektor ein eigenes Quellensteuer-System, die Bauabzugsteuer nach §§ 48–48d EstG.

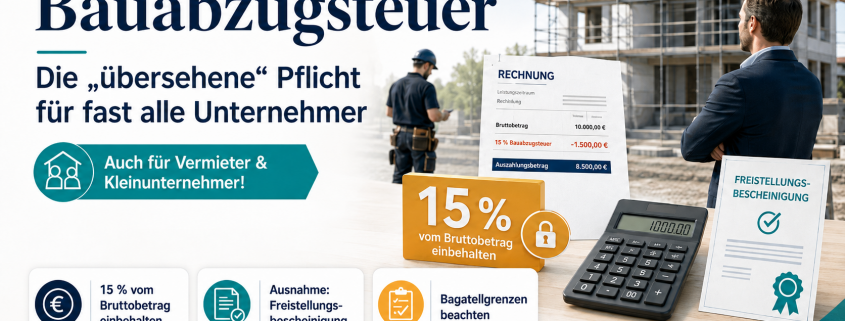
Sobald ein Unternehmer Bauleistungen bezieht, also Bauleistung einkauft, muss grundsätzlich 15 % des Bruttobetrags (Nettoentgelt plus Umsatzsteuer) als Steuer für den Bauunternehmer einbehalten und an dessen Finanzamt abführen. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/Bauabzugsteuer.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-27 11:12:542026-07-27 11:12:54Bauabzugsteuer – die „übersehene“ Pflicht für fast alle Unternehmer (auch für Vermieter und Kleinunternehmer!)

E-Rechnung ab 2027: Das müssen Unternehmer wissen

20. Juli 2026/in Digitale Kanzlei, Lohn, News

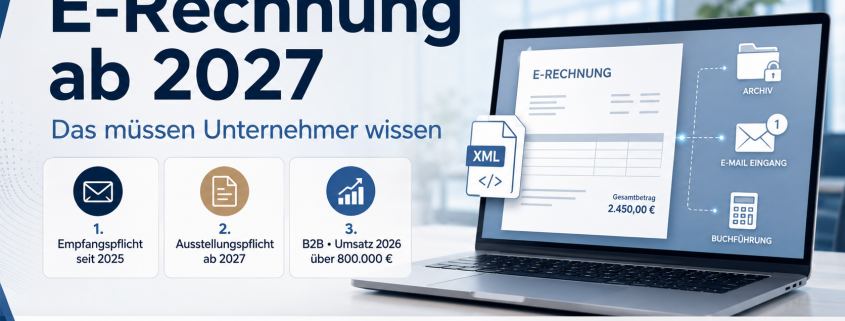
Bereits seit dem 1. Januar 2025 müssen alle Unternehmen E-Rechnungen empfangen können.

Ab 1. Januar 2027 wird auch die Ausstellung von E-Rechnung für viele Unternehmen verpflichtend.

Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/E-Rechnung.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-20 11:46:382026-07-20 11:46:38E-Rechnung ab 2027: Das müssen Unternehmer wissen

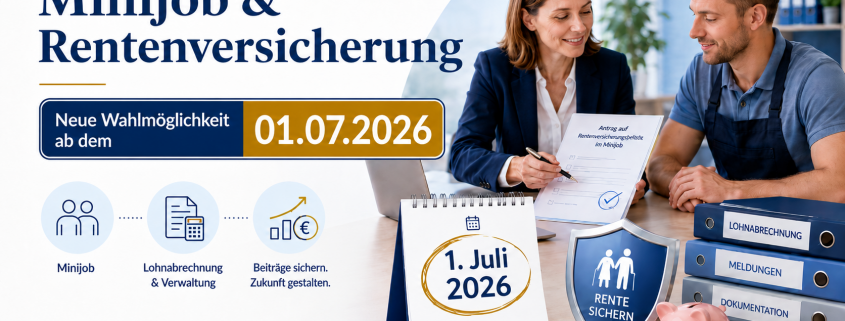
Minijobber und Rentenversicherung: Neue Wahlmöglichkeit ab 1. Juli 2026 – Was Arbeitgeber und Minijobber jetzt wissen müssen

13. Juli 2026/in Digitale Kanzlei, Lohn, News

Ab dem 1. Juli 2026 bekommen Arbeitgeber mit Minijobbern ein neues Thema auf den Tisch: Beschäftigte in geringfügig entlohnten Beschäftigungen, die sich bislang von der Rentenversicherungspflicht haben befreien lassen, können diese Befreiung einmalig für die Zukunft aufheben und in die Rentenversicherungspflicht zurückkehren. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/Image-13.-Juli-2026-15_07_43.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-13 13:09:062026-07-13 13:09:06Minijobber und Rentenversicherung: Neue Wahlmöglichkeit ab 1. Juli 2026 – Was Arbeitgeber und Minijobber jetzt wissen müssen

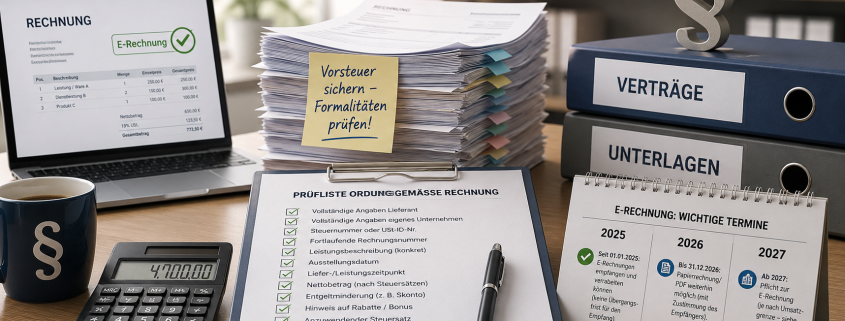
Steuerfalle – Ordnungsgemäße Rechnungen und Verträge

10. Juli 2026/in Digitale Kanzlei, Lohn, News, Tipp des Monats

Tagtäglich „flattern“ Eingangsrechnungen (Papier, digital bzw. als E-Rechnung) in den Laden. Für viele Ladner ein extremer Liquiditätsabgang.

Viele vergessen aber, dass sie mit dem Vorliegen einer ordnungsgemäßen Rechnung bares Geld in Ihren Händen halten, nämlich exakt in Höhe der ausgewiesenen Umsatzsteuer! Deshalb neben der Überprüfung, ob der ausgewiesene Lieferumfang der Realität entspricht, sollte unbedingt auch geprüft werden, ob die vorliegende Rechnung überhaupt eine ordnungsgemäße Rechnung im Sinne des Umsatzsteuergesetzes ist. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/ChatGPT-Image-10.-Juli-2026-11_21_13.png 916 1717 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-10 09:26:272026-07-10 09:26:27Steuerfalle – Ordnungsgemäße Rechnungen und Verträge

Gehaltserhöhung – Optimal gestalten

13. Mai 2026/in News, Steuertipps, Tipp des Monats

Gehaltserhöhungen stehen an und Sie fragen sich, wie Sie diese so gestalten können, dass unterm Strich tatsächlich mehr bei den Mitarbeitenden ankommt?

Mit einer geschickten Gestaltung der Vergütung lässt sich eine Win-win-Lösung schaffen: Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/05/magnific__talk__16888.png 1568 2368 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-05-13 11:37:032026-05-13 11:37:03Gehaltserhöhung – Optimal gestalten

Belegausgabepflicht an der Kasse

28. April 2026/in News

Die sogenannte Belegausgabepflicht ist ein zentraler Baustein des Kassengesetzes.

Seit dem 1. Januar 2020 müssen bei Geschäftsvorgängen Belege ausgegeben werden – entweder in Papierform oder elektronisch. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/04/closeup-hands-exchanging-blank-paper-receipt-retail-store-checkout-scaled.jpg 1446 2560 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-04-28 11:02:042026-04-28 11:02:04Belegausgabepflicht an der Kasse
Seite 1 von 3123
  • Mindestlohn und Minijob 2027: Diese Änderungen gelten ab Januar5. November 2026 - 11:43
  • Scheinselbständigkeit: Diese Risiken sollten Sie kennen – und rechtzeitig handeln3. November 2026 - 8:30
  • Digitale Steuerbescheide ab 2027: Was ändert sich für Ihre Steuererklärung?14. Oktober 2026 - 12:12

Kategorien

  • Digitale Kanzlei
  • Lohn
  • News
  • Steuertipps
  • Tipp des Monats

Schlagwörter

Aufbewahrungsfristen Belege Betriebsprüfung Buchhalterische Aufzeichnungen E-Rechnung Fürstenfeldbruck Gastronomie Gehalt Geschenke Geschäftsunterlagen Gutscheine Kasse Lohn Lohnabrechnung Mindestlohn Minijob Rechnungen Sachwertentnahme Steuerberater-Tipp Steuerberater Fürstenfeldbruck Steuerberater München Steuererklärung Steuerkanzlei Fürstenfeldbruck Umsatzsteuer
Logo Moertl Wende Steuerberatung

Mörtl & Wende Steuerberatung ist Ihre nachhaltige, digitale Steuerkanzlei in Fürstenfeldbruck bei München.
Wir bieten ganzheitliche Lösungen, die Ökonomie und Nachhaltigkeit in den Vordergrund stellen.

@moertlwende

@Steuerkanzlei_Moertl_Wende

Sitemap

  • Home
  • Über uns
  • Unser Team
  • Leistungen
  • Jobs
  • Aktuelles
  • Kontakt
  • Downloads / Links
  • myMöWeTAX
  • myMöWeTAX Hilfe

Sie erreichen uns

Montag: 08.30 Uhr – 17.00 Uhr
Dienstag: 08.30 Uhr – 17.00 Uhr
Mittwoch: 08.30 Uhr – 12.00 Uhr
Donnerstag: 08.30 Uhr – 17.00 Uhr
Freitag: geschlossen
und nach Vereinbarung

Kontakt

Mörtl & Wende
Steuerberatungsgesellschaft mbH

Fürstenfelder Straße 17
82256 Fürstenfeldbruck

Telefon: 08141 / 22532 0
Fax: 08141 / 22532 10
E-Mail: mail@moertl-wende.de

© Mörtl & Wende Steuerberatung 2026 / made by Imagewunder
  • Link zu Facebook
  • Link zu Instagram
  • Barrierefreiheit
  • Impressum
  • Datenschutz
Nach oben scrollen Nach oben scrollen Nach oben scrollen