Zum Inhalt springen
mail@moertl-wende.de 08141 / 22532 0
Mörtl & Wende Steuerberatung
  • Home
  • Kanzlei
    • Über uns
    • Unser Team
  • Leistungen
  • Jobs
  • Blog
    • Aktuelle Beiträge
    • Monatsinformationen
  • Kontakt
  • myMöWeTAX
    • Informationen
    • Hilfe
  • .
  • Menü Menü
  • Home
  • Kanzlei
    • Über uns
    • Unser Team
  • Leistungen
  • Jobs
  • Blog
    • Aktuelle Beiträge
    • Monatsinformationen
  • Kontakt
  • myMöWeTAX
    • Informationen
    • Hilfe
  • .

Schlagwortarchiv für: Fürstenfeldbruck

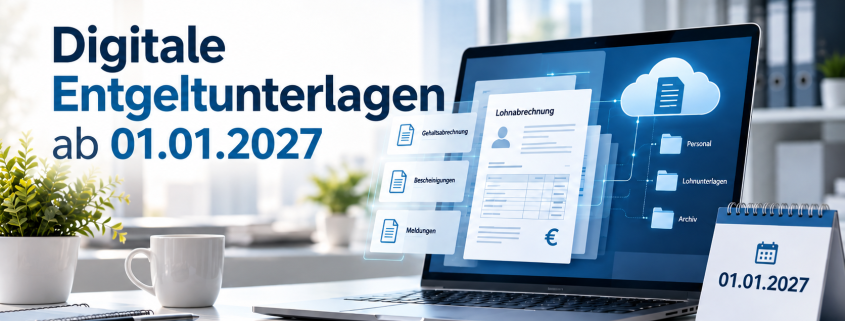
Digitale Entgeltunterlagen ab 1.1.2027: Das sollten Arbeitgeber wissen

28. September 2026/in Lohn, News, Tipp des Monats

Ab dem 1.1.2027 müssen bestimmte Entgeltunterlagen zwingend elektronisch geführt werden.

  1. Grundbegriffe: Entgeltunterlagen und Lohnkonto

Für jeden Mitarbeitenden müssen Arbeitgeber Entgeltunterlagen führen. Dazu gehören unter anderem:

  • das Lohnkonto (alle Abrechnungsdaten pro Mitarbeitenden),
  • Stammdaten (Personaldaten, Beschäftigungsart),
  • Abrechnungsbelege (z. B. Lohnabrechnung, Provisionsabrechnungen),
  • Nachweise und Bescheinigungen, die für Beiträge und Lohnsteuer wichtig sind.


Ab dem 1.1.2027 gilt:

Die in § 8 Abs. 2 BVV aufgeführten ergänzenden Entgeltunterlagen müssen verpflichtend elektronisch geführt werden. Ältere Papierunterlagen müssen nicht nachträglich digitalisiert werden.

Die Dokumente können z. B. als PDF oder Bilddatei gespeichert werden, müssen eindeutig einem Mitarbeitenden und einem Zeitraum zugeordnet sein und geordnet auffindbar bleiben.


Welche Unterlagen müssen im Wesentlichen ab 01.01.2027 elektronisch geführt werden?

Die folgenden Unterlagen dienen als Begründung dafür, wie Beschäftigung, Beiträge und damit auch die Lohnsteuer behandelt werden:

  • Nachweise zur Versicherungsfreiheit oder Befreiung von der Versicherungspflicht (z. B. Bescheide, Immatrikulationsbescheinigungen bei Studenten).
  • Erklärungen von Minijobbern zu weiteren Beschäftigungen und zur Befreiung von der Rentenversicherungspflicht.
  • Erklärungen von kurzfristig Beschäftigten zu weiteren kurzfristigen Beschäftigungen im Kalenderjahr.
  • Nachweise über den Krankenversicherungsschutz kurzfristig Beschäftigter.
  • Nachweise zur Elterneigenschaft und zur Anzahl von Kindern (z. B. Geburtsurkunden) für die Pflegeversicherung.
  • Stundenaufzeichnungen über Beginn, Ende und Dauer der täglichen Arbeitszeit nach dem Mindestlohngesetz.
  • Unterlagen zu ausländischen Mitarbeitenden aus Staaten außerhalb des EWR (Staatsangehörigkeit, Aufenthaltstitel, Arbeitserlaubnis).
  • Unterlagen zur Entsendung (z. B. zur Dauer und Art der Tätigkeit).
  • Daten der erstatteten DEÜV-Meldungen und der Meldungen der Krankenkassen, die die Beitragsberechnung beeinflussen.
  • Personalfragebogen für geringfügig oder kurzfristig Beschäftigte.
  • Niederschrift der wesentlichen Arbeitsbedingungen nach dem Nachweisgesetz.
  • Unterlagen zum Statusfeststellungsverfahren (Antrag, Bescheid, Gutachten).
  • Nachweise über Vorkehrungen zum Insolvenzschutz von Wertguthaben.


Abgrenzung zu Lohnkonto und Lohnsteuerunterlagen – Wichtig für die Praxis:

Das Lohnkonto enthält alle Abrechnungsdaten (Brutto, Netto, Steuer, Beiträge etc.) und ist Teil der Entgeltunterlagen. Die elektronisch zu führenden ergänzenden Unterlagen nach § 8 Abs. 2 BVV sind quasi die „Belege“, die erklären, warum das Lohnkonto bestimmte Einträge enthält (z. B. Minijob statt Vollzeit, Pflegeversicherungszuschlag, keine Rentenversicherungsbeiträge).


Bei Lohnsteuer-Außenprüfungen und Sozialversicherungsprüfungen gilt:

Alle relevanten Lohn- und Entgeltunterlagen müssen während der gesetzlichen Aufbewahrungsfrist vollständig, lesbar und maschinell auswertbar sein. Die Finanzverwaltung kann Daten elektronisch prüfen oder als Datenträger/Cloud-Export verlangen. Über die digitale Lohnschnittstelle (DLS) werden standardisiert die Daten aus dem Lohnkonto übermittelt. Die ergänzenden Entgeltunterlagen gehören nicht zum DLS-Datensatz, müssen aber bei Prüfungen als elektronische Nachweise verfügbar sein.


Kurz gesagt: Was im Lohnkonto steht, muss sich anhand der elektronisch geführten Entgeltunterlagen schlüssig erklären lassen.


Was sollten Arbeitgeber bis Ende 2026 tun?
  • Bestandsaufnahme: Welche der oben genannten Unterlagen liegen noch in Papierform vor?
  • Systemcheck: Können Lohn- oder HR-Systeme diese Unterlagen strukturiert elektronisch speichern? Gibt es ein Dokumentenmanagement oder eine digitale Personalakte?
  • Ablagekonzept: Festlegen, wo und wie die Unterlagen elektronisch abgelegt werden (Ordnerstruktur, Dateinamen, Zuordnung zu Mitarbeitenden).
  • Zuständigkeiten: Klären, wer für Erfassung, Kontrolle und Archivierung zuständig ist
  • Testlauf: Für einige Mitarbeitende prüfen, ob alle Entgeltunterlagen und Lohnsteuerdaten vollständig elektronisch vorliegen und schnell auffindbar sind.


Durch die elektronische Ablage erfüllt ein Arbeitgeber ab 1.1.2027 nicht nur die gesetzlichen Anforderungen und ist besser für Lohnsteuer- und Sozialversicherungsprüfungen gerüstet, sondern führt sein Unternehmen auch zukunftsorientiert in das digitale Zeitalter.
https://moertl-wende.de/wp-content/uploads/2026/09/ChatGPT-Bild-28.-Sept.-2026-20_55_19.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-09-28 18:56:532026-09-28 18:56:53Digitale Entgeltunterlagen ab 1.1.2027: Das sollten Arbeitgeber wissen

Bauabzugsteuer – die „übersehene“ Pflicht für fast alle Unternehmer (auch für Vermieter und Kleinunternehmer!)

27. Juli 2026/in Tipp des Monats

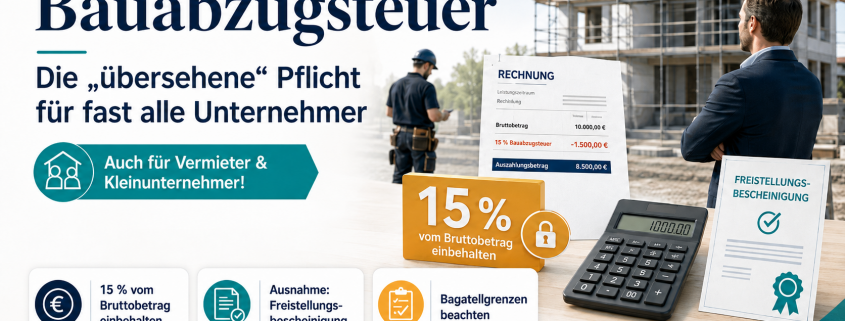
Besonders „auf dem Bau“ entgehen dem Staat jährlich immense Steuerzahlungen. Deshalb greift für diesen sensiblen Sektor ein eigenes Quellensteuer-System, die Bauabzugsteuer nach §§ 48–48d EstG.

Sobald ein Unternehmer Bauleistungen bezieht, also Bauleistung einkauft, muss grundsätzlich 15 % des Bruttobetrags (Nettoentgelt plus Umsatzsteuer) als Steuer für den Bauunternehmer einbehalten und an dessen Finanzamt abführen. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/Bauabzugsteuer.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-27 11:12:542026-07-27 11:12:54Bauabzugsteuer – die „übersehene“ Pflicht für fast alle Unternehmer (auch für Vermieter und Kleinunternehmer!)

E-Rechnung ab 2027: Das müssen Unternehmer wissen

20. Juli 2026/in Digitale Kanzlei, Lohn, News

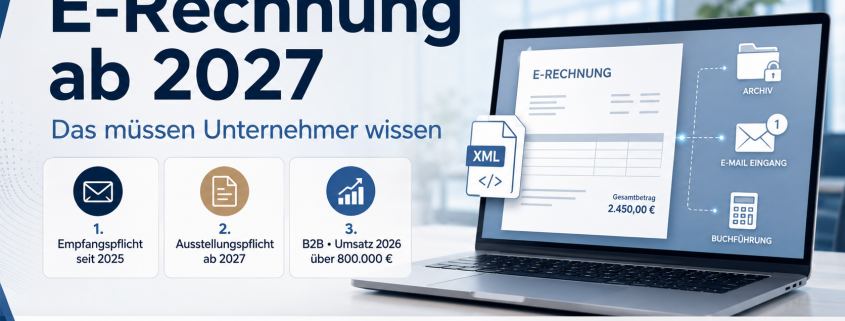
Bereits seit dem 1. Januar 2025 müssen alle Unternehmen E-Rechnungen empfangen können.

Ab 1. Januar 2027 wird auch die Ausstellung von E-Rechnung für viele Unternehmen verpflichtend.

Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/E-Rechnung.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-20 11:46:382026-07-20 11:46:38E-Rechnung ab 2027: Das müssen Unternehmer wissen

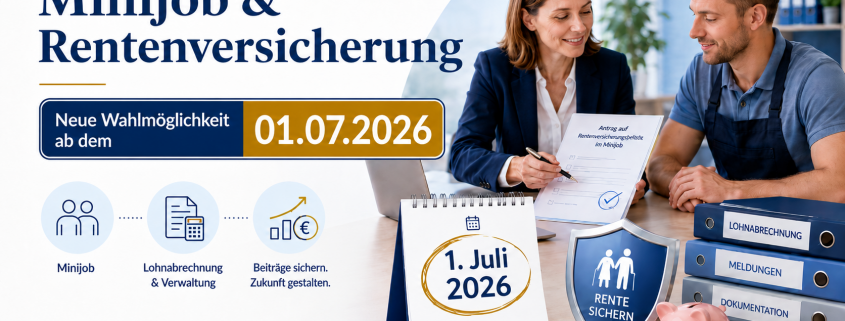
Minijobber und Rentenversicherung: Neue Wahlmöglichkeit ab 1. Juli 2026 – Was Arbeitgeber und Minijobber jetzt wissen müssen

13. Juli 2026/in Digitale Kanzlei, Lohn, News

Ab dem 1. Juli 2026 bekommen Arbeitgeber mit Minijobbern ein neues Thema auf den Tisch: Beschäftigte in geringfügig entlohnten Beschäftigungen, die sich bislang von der Rentenversicherungspflicht haben befreien lassen, können diese Befreiung einmalig für die Zukunft aufheben und in die Rentenversicherungspflicht zurückkehren. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/Image-13.-Juli-2026-15_07_43.png 941 1672 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-13 13:09:062026-07-13 13:09:06Minijobber und Rentenversicherung: Neue Wahlmöglichkeit ab 1. Juli 2026 – Was Arbeitgeber und Minijobber jetzt wissen müssen

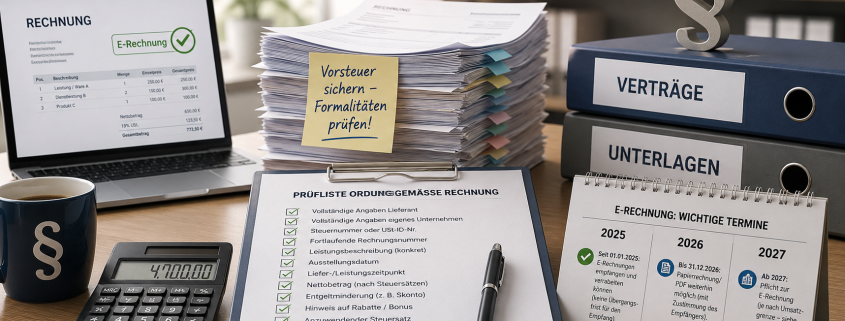
Steuerfalle – Ordnungsgemäße Rechnungen und Verträge

10. Juli 2026/in Digitale Kanzlei, Lohn, News, Tipp des Monats

Tagtäglich „flattern“ Eingangsrechnungen (Papier, digital bzw. als E-Rechnung) in den Laden. Für viele Ladner ein extremer Liquiditätsabgang.

Viele vergessen aber, dass sie mit dem Vorliegen einer ordnungsgemäßen Rechnung bares Geld in Ihren Händen halten, nämlich exakt in Höhe der ausgewiesenen Umsatzsteuer! Deshalb neben der Überprüfung, ob der ausgewiesene Lieferumfang der Realität entspricht, sollte unbedingt auch geprüft werden, ob die vorliegende Rechnung überhaupt eine ordnungsgemäße Rechnung im Sinne des Umsatzsteuergesetzes ist. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/07/ChatGPT-Image-10.-Juli-2026-11_21_13.png 916 1717 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-07-10 09:26:272026-07-10 09:26:27Steuerfalle – Ordnungsgemäße Rechnungen und Verträge

Aufladen des Firmenwagens (E-Auto / Hybrid) – Änderungen zum 01.01.2026

12. Februar 2026/in News, Tipp des Monats

Änderungen zum 01.01.2026 – Abschaffung Pauschaler Ausgagenersatz

Bisher konnte der Arbeitgeber – durch Pauschalen – über den Lohn privat entstandene Stromkosten erstatten. Seit dem 1.1.2026 ist eine pauschale Erstattung nicht mehr möglich. Der Arbeitgeber kann dem Arbeitnehmer die Stromkosten für das Laden des Dienstwagens in den privaten Räumlichkeiten weiterhin steuerfrei erstatten, allerdings nur noch auf Basis der tatsächlich entstandenen und nachgewiesenen Kosten.

Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/02/9340.jpg 970 1500 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-02-12 09:43:032026-02-12 09:43:03Aufladen des Firmenwagens (E-Auto / Hybrid) – Änderungen zum 01.01.2026

Pauschbeträge für unentgeltliche Wertabgaben (Sachentnahmen von Unternehmern) für das Kalenderjahr 2026

5. Februar 2026/in Steuertipps

Für den Einzelhandel gibt es für den Unternehmer die Möglichkeit private Sachentnahmen aus dem Unternehmen mit pauschalen Sätzen buchhalterisch zu erfassen.

Dies gilt auch für das Kalenderjahr 2026.

Die Pauschbeträge ermöglichen eine vereinfachte monatliche Verbuchung privater Warenentnahmen, ohne dass einzelne Entnahmen aufgezeichnet werden müssen (§ 148 AO). Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/01/close-up-view-shopping-cart-overloaded-with-food-while-background-female-person-choosing-products-scaled.jpg 1707 2560 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-02-05 08:10:422026-02-05 08:10:42Pauschbeträge für unentgeltliche Wertabgaben (Sachentnahmen von Unternehmern) für das Kalenderjahr 2026

ACHTUNG – Änderungen bei der umsatzsteuerlichen Behandlung von Geschenkekörben und Warenzusammenstellungen. – Das wertmäßige Gepräge und die richtige Steuersatzanwendung

4. Februar 2026/in News, Tipp des Monats

Die umsatzsteuerliche Behandlung von Geschenkekörben und ähnlichen Warenzusammenstellungen sorgt in der Praxis immer wieder für Unsicherheiten. Insbesondere stellt sich die Frage, wann pauschal mit 7 % oder 19 % Umsatzsteuer abgerechnet werden darf und wann eine Aufteilung der einzelnen Bestandteile erforderlich ist. Im Folgenden werden die Grundsätze anhand von Beispielen erläutert. Zudem wird auf die aktuelle Rechtslage zum Dienstleistungscharakter eingegangen. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/02/different-products-wooden-table-kitchen-healthy-food-balanced-diet-scaled.jpg 2560 2560 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-02-04 13:50:212026-02-04 13:50:21ACHTUNG – Änderungen bei der umsatzsteuerlichen Behandlung von Geschenkekörben und Warenzusammenstellungen. – Das wertmäßige Gepräge und die richtige Steuersatzanwendung

Ausmisten und Aufbewahrung Ihrer Buchhaltungsunterlagen/-daten – Was Sie ab 2026 beachten müssen!

19. Januar 2026/in Tipp des Monats

Bewahren Sie Ihre Buchhaltungsunterlagen noch in Papierform auf oder sind Sie bereits auf digitale Prozesse umgestiegen? Mit dem Bürokratieentlastungsgesetz III und der Anpassung von rechtlichen Vorgaben, etwa durch das Urteil des Bundesfinanzhofs (BFH) vom 30.04.2025, wurden entscheidende neue Weichen gestellt. Seit dem 1. Januar 2025 wurde die Aufbewahrungsfrist für Buchungsbelege von 10 auf 8 Jahre verkürzt. Daneben ist nun auch die Archivierung von E-Mails geklärt. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2024/12/1733218782.jpg 832 1216 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-01-19 09:53:522026-01-19 09:53:52Ausmisten und Aufbewahrung Ihrer Buchhaltungsunterlagen/-daten – Was Sie ab 2026 beachten müssen!

Das Steueränderungsgesetz 2025 – das Wichtigste für 2026 im Überblick

7. Januar 2026/in News

Der Bundesrat hat am 19. Dezember 2025 dem Steueränderungsgesetz 2025 zugestimmt, mit dem Ziel, breite steuerliche Entlastungen und praxisnahe Anpassungen umzusetzen. Das Gesetz tritt überwiegend zum 1. Januar 2026 (bzw. mit Wirkung für den VZ 2026) in Kraft und bringt bedeutende Änderungen im Umsatzsteuer- und Einkommensteuerrecht sowie in der Abgabenordnung mit sich. Weiterlesen

https://moertl-wende.de/wp-content/uploads/2026/01/ChatGPT-Image-7.-Jan.-2026-16_07_51.png 1024 1024 Patrick.Wende@moertl-wende.de /wp-content/uploads/2021/09/Logo-Moertl-Wende-Steuerberatung.png Patrick.Wende@moertl-wende.de2026-01-07 15:11:482026-01-07 15:11:48Das Steueränderungsgesetz 2025 – das Wichtigste für 2026 im Überblick
Seite 1 von 212
  • Digitale Entgeltunterlagen ab 1.1.2027: Das sollten Arbeitgeber wissen28. September 2026 - 18:56
  • Bauabzugsteuer – die „übersehene“ Pflicht für fast alle Unternehmer (auch für Vermieter und Kleinunternehmer!)27. Juli 2026 - 11:12
  • E-Rechnung ab 2027: Das müssen Unternehmer wissen20. Juli 2026 - 11:46

Kategorien

  • Digitale Kanzlei
  • Lohn
  • News
  • Steuertipps
  • Tipp des Monats

Schlagwörter

Aufbewahrungsfristen Belege Betriebsprüfung Buchhalterische Aufzeichnungen E-Rechnung Fürstenfeldbruck Gastronomie Gehalt Geschenke Geschäftsunterlagen Gutscheine Kasse Lohn Lohnabrechnung Mindestlohn Minijob Rechnungen Sachwertentnahme Steuerberater-Tipp Steuerberater Fürstenfeldbruck Steuerberater München Steuererklärung Steuerkanzlei Fürstenfeldbruck Umsatzsteuer
Logo Moertl Wende Steuerberatung

Mörtl & Wende Steuerberatung ist Ihre nachhaltige, digitale Steuerkanzlei in Fürstenfeldbruck bei München.
Wir bieten ganzheitliche Lösungen, die Ökonomie und Nachhaltigkeit in den Vordergrund stellen.

@moertlwende

@Steuerkanzlei_Moertl_Wende

Sitemap

  • Home
  • Über uns
  • Unser Team
  • Leistungen
  • Jobs
  • Aktuelles
  • Kontakt
  • Downloads / Links
  • myMöWeTAX
  • myMöWeTAX Hilfe

Sie erreichen uns

Montag: 08.30 Uhr – 17.00 Uhr
Dienstag: 08.30 Uhr – 17.00 Uhr
Mittwoch: 08.30 Uhr – 12.00 Uhr
Donnerstag: 08.30 Uhr – 17.00 Uhr
Freitag: geschlossen
und nach Vereinbarung

Kontakt

Mörtl & Wende
Steuerberatungsgesellschaft mbH

Fürstenfelder Straße 17
82256 Fürstenfeldbruck

Telefon: 08141 / 22532 0
Fax: 08141 / 22532 10
E-Mail: mail@moertl-wende.de

© Mörtl & Wende Steuerberatung 2026 / made by Imagewunder
  • Link zu Facebook
  • Link zu Instagram
  • Barrierefreiheit
  • Impressum
  • Datenschutz
Nach oben scrollen Nach oben scrollen Nach oben scrollen