Scheinselbständigkeit: Diese Risiken sollten Sie kennen – und rechtzeitig handeln
Scheinselbständigkeit gehört inzwischen zu den größten sozialversicherungsrechtlichen Risiken für Unternehmen, Praxen und Freiberufler:innen. Oft wirkt die Gestaltung „freie Mitarbeit“, Subunternehmer:in“ oder „eigene GmbH“ rechtlich sauber – im Nachhinein stellt sich dann heraus, dass tatsächlich ein Beschäftigungsverhältnis vorlag. Die Folgen reichen weit in die Vergangenheit, mit hohen Nachzahlungen und teilweise sogar Doppelbeiträgen in der Rentenversicherung. Dieser Beitrag gibt Ihnen einen verständlichen Überblick, worauf Sie achten sollten und wann Sie reagieren müssen.
Was ist Scheinselbständigkeit – und warum ist das so gefährlich?
Von Scheinselbständigkeit spricht man, wenn eine Tätigkeit nach außen als selbständig gestaltet wird, tatsächlich aber wie eine abhängige Beschäftigung ausgeübt wird.
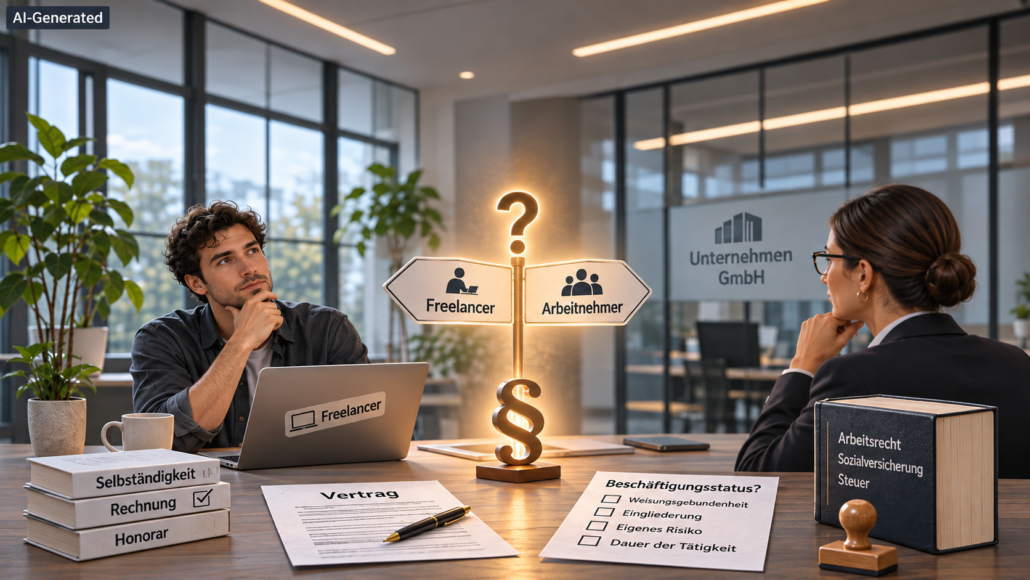
Die Sozialversicherung schaut dabei nicht nur auf Verträge, sondern vor allem auf das gelebte Gesamtbild:
Typische Merkmale einer Beschäftigung:
- Eingliederung in Ihre Arbeitsorganisation (feste Arbeitszeiten, fester Arbeitsplatz, Nutzung Ihrer Infrastruktur, wie zum Beispiel EDV)
- Weisungsgebundenheit (Sie als Auftraggeber bestimmen, was, wann und wie gearbeitet wird)
- Der Auftragnehmer trägt kein eigenes unternehmerisches Risiko, keine eigenen Mitarbeitenden
- Der Auftragnehmer trittnach außen im Wesentlichen nur für einen oder wenige Auftraggeber auf
Wichtig:
Es gibt unterschiedlich stark ausgeprägte Indizien. Kein Merkmal entscheidet alleine – mehrere Indizien zusammen können aber zur Einstufung als Beschäftigung führen. Also nur weil ein Merkmal nicht erfüllt ist, sind Sie noch lange nicht draußen aus der Scheinselbständigkeit!
Typische Warnsignale – worauf Sie sofort achten sollten
Ein starkes Indiz für Scheinselbständigkeit liegt vor, wenn ein:e Subunternehmer:in nicht im eigenen Namen mit der Endkundschaft abrechnen darf, etwa:
- weil nur Sie rechtlich zur Abrechnung berechtigt sind,
- weil die Person ausschließlich „unter Ihrem Namen“ gegenüber Kund:innen auftritt,
- oder weil vertraglich festgelegt ist, dass sämtliche Rechnungen über Ihr Unternehmen laufen.
Dann stellt sich die Frage, ob diese Person wirklich eigenständig am Markt agiert – oder faktisch Teil Ihres Betriebs ist.
Auch die Buchhaltung der „Selbständigen“ oder Auftraggeber kann Hinweise liefern.
Dem Finanzamt und Prüfer:innen fallen zum Beispiel auf:
- nahezu alle Rechnungen gehen fortlaufend an dasselbe Unternehmen,
- es gibt kaum oder keine weiteren Auftraggeber:innen,
- die Rechnungsnummern bilden faktisch eine durchgehende Reihe an einen einzigen Rechnungsempfänger.
Das kann ein deutliches Indiz dafür sein, dass die Person wirtschaftlich von einem Auftraggeber abhängig ist – und damit näher an einer Beschäftigung als an echter Selbständigkeit.
Beliebt ist der Versuch, Risiken über eine GmbH, UG oder andere Rechtsformen „abzuschirmen“.
Dabei gilt klar:
- Eine eigene Arbeitgeber-Eigenschaft (z.B. kleine eigene Belegschaft)
- und der „Mantel“ einer Kapitalgesellschaft (z.B. Ein-Personen-GmbH)
reichen nicht aus, um Scheinselbständigkeit zu widerlegen.
Entscheidend ist immer, wie die Tätigkeit tatsächlich ausgeübt wird, nicht nur die Rechtsform.
Haftung und Rückwirkung – wie lange drohen Nachzahlungen?
Wird eine Tätigkeit im Nachhinein als versicherungspflichtige Beschäftigung eingestuft, können Sozialversicherungsbeiträge grundsätzlich bis zu 4 Jahre rückwirkend nachgefordert werden.
Wird eine Verschleierung oder Vorsatz unterstellt, kann der Haftungszeitraum bis zu 30 Jahre zurückreichen. Das betrifft insbesondere Konstellationen, in denen:
- bewusst falsche Angaben gegenüber Behörden gemacht wurden,
- Vertragsgestaltungen offensichtlich nur zum Schein gewählt wurden,
- oder die tatsächlichen Arbeitsverhältnisse gezielt verborgen wurden.
Ein häufiger Irrtum ist: „Das hat doch die Betriebsprüfung schon gesehen – damals war alles okay.“ – Auch eine vergangene Betriebsprüfung ohne Feststellungen schafft keinen Schutz für die Zukunft.
Wer echten Vertrauensschutz möchte, muss aktiv werden (siehe unten).
Statusfeststellungsverfahren: Pflicht, Wirkung und Grenzen
Das Statusfeststellungsverfahren der Deutschen Rentenversicherung klärt, ob eine Tätigkeit als selbständig oder als Beschäftigung einzustufen ist.
Für einige Personengruppen ist das Verfahren sogar verpflichtend, es besteht keine Wahlmöglichkeit bei:
- Familienangehörigen, die sozialversicherungspflichtig im Betrieb mitarbeiten
- Geschäftsführer:innen, die sozialversicherungspflichtig beschäftigt sind (z.B. ohne beherrschenden Einfluss)
In diesen Fällen muss das Verfahren durchgeführt werden – andernfalls drohen später erhebliche Nachforderungen und Diskussionen.
Bei mitarbeitenden Familienangehörigen gilt zusätzlich: In der Lohnabrechnung muss ausdrücklich kenntlich gemacht werden, dass es sich um Familienangehörige handelt. Dies ist ein wichtiger formeller Schritt, um den Status transparent zu machen und spätere Streitpunkte zu vermeiden.
Berufsgruppen mit Rentenversicherungspflicht trotz Selbständigkeit
Wichtig: Selbst wenn das Statusfeststellungsverfahren zu dem Ergebnis „selbständig“ kommt, kann trotzdem eine Rentenversicherungspflicht bestehen. Das betrifft bestimmte Berufsgruppen, die nach dem Gesetz oder nach Verwaltungsauffassung auch bei selbständiger Tätigkeit rentenversicherungspflichtig sind.
Exemplarische Berufsgruppen, bei denen – trotz Einstufung als selbständig – eine Pflicht zur gesetzlichen Rentenversicherung bestehen, sind:
- Lehrer:innen und Dozent:innen – Rentenversicherungspflicht besteht insbesondere dann, wenn
- im Zusammenhang mit der Lehrtätigkeit keine sozialversicherungspflichtigen Arbeitnehmer:innen beschäftigt werden und
- nur Aushilfen oder Minijobber tätig sind, deren Gehälter zusammen die Geringfügigkeitsgrenze nicht überschreiten.
- Pflegekräfte
Selbständig tätige Pflegepersonen können rentenversicherungspflichtig sein, wenn sie
- im Wesentlichen nur für einen Auftraggeber tätig sind oder
- keine eigenen sozialversicherungspflichtigen Mitarbeitenden beschäftigen.
- Künstler:innen und Publizist:innen – Sie unterliegen in der Regel der Künstlersozialversicherung und sind damit trotz selbständiger Tätigkeit rentenversicherungspflichtig.
- Versicherungsvermittler:innen / an Maklerpools angeschlossene Personen – Diese gelten häufig als wirtschaftlich abhängig, sodass eine Rentenversicherungspflicht greifen kann, auch wenn die Tätigkeit vertraglich als selbständig bezeichnet wird.
Konsequenz: Ein „selbständig“ im Vertrag bedeutet für diese Berufsgruppen nicht automatisch Freiheit von Rentenversicherungsbeiträgen. Das muss separat geprüft werden.
Besondere Konstellation: Betriebsübergang
Bei Betriebsübergängen (z.B. Praxisübernahmen, Kauf eines Unternehmens) ist zu beachten:
- Ein früheres Statusfeststellungsverfahren entfaltet keine bindende Wirkung mehr für den neuen Betrieb.
- § 613a BGB, der den Übergang von Arbeitsverhältnissen regelt, verhindert keine notwendig neue Statusprüfung.
Für Übernehmende heißt das: Bestehende freie Mitarbeit, Subunternehmer:innen oder „scheinselbständige“ Konstruktionen dürfen nicht einfach übernommen werden, sondern müssen neu bewertet werden.
Freiberufler:innen: Ende der „standesbezogenen Privilegien“
Standesbezogene Privilegien („Ich bin Freiberufler:in, also bin ich automatisch selbständig“) spielen heute keine schützende Rolle mehr. Wenn Freiberufler:innen nach Weisung arbeiten und organisatorisch in den Betrieb eingegliedert sind, gelten sie als angestellt – unabhängig von Berufsstand und Vertragsbezeichnung. Eine „relative Weisungsfreiheit“ (z.B. leichte Flexibilität bei Arbeitszeiten) reicht nicht aus, um Beschäftigung sicher auszuschließen.
Besonders brisant: Es kann zu einer rückwirkenden Pflicht zur gesetzlichen Rentenversicherung kommen, während zugleich Beiträge an ein Versorgungswerk gezahlt wurden. Damit droht eine Doppelzahlung (Versorgungswerk + gesetzliche RV) über mehrere Jahre.
Für bestimmte Dozent:innen existiert eine Übergangsregelung: Aber Betroffene müssen dieser ausdrücklich zustimmen. Die Übergangsfrist läuft bis 31.12.2027.
Wer hiervon betroffen ist, sollte seine Verträge und Statusentscheidungen konsequent prüfen – sonst können Nachzahlungen und neue Beitragsverpflichtungen auflaufen.
GmbHs im Fokus
Seit 2021 werden bei GmbHs Statusfragen im Rahmen von Prüfungen laut Skript deutlich intensiver betrachtet. Typisch ist:
- eine vollumfängliche Prüfung der Anstellungsverträge, insbesondere bei
- Gesellschafter-Geschäftsführer:innen und
- mitarbeitenden Gesellschafter:innen
- eine genaue Analyse der Gesellschafterlisten, um tatsächliche Einflussmöglichkeiten, Sperrminoritäten und wirtschaftliche Abhängigkeiten zu erkennen.
GmbHs sollten laufend sicherstellen, dass Verträge und gelebte Praxis zusammenpassen und Statusfragen der Geschäftsführung aktiv im Blick haben.
Vertrauensschutz: Nur mit Bescheid nach der Betriebsprüfung
Wer nach einer Betriebsprüfung Vertrauensschutz haben möchte, sollte sich nicht nur auf die Prüfung selbst oder mündliche Aussagen verlassen. Sinnvoll kann es sein, einen Bescheid zu verlangen, in dem die geprüfte Konstellation und deren sozialversicherungsrechtliche Bewertung schriftlich festgehalten werden. Erst ein solcher Bescheid bietet später eine belastbare Grundlage, wenn sich Statusfragen erneut stellen.
Ausblick: Neuer sozialversicherungsrechtlicher Status ab 01.01.2028
Einführung klarerer Statusregeln: Die Abgrenzung zwischen selbständiger Tätigkeit, Beschäftigung und wirtschaftlich abhängiger Selbständigkeit soll durch klarere Kriterien rechtssicherer werden.
Überarbeitung bisheriger Abgrenzungskriterien: Teilweise schwer handhabbare alte Kriterien werden ersetzt oder neu strukturiert, um die Beurteilung für Unternehmen und Betroffene transparenter zu machen.
Erweiterte Rentenversicherungspflicht: Vor allem Solo-Selbständige und wirtschaftlich abhängige Selbständige werden systematisch stärker in die gesetzliche Rentenversicherung einbezogen, um Versorgungslücken zu reduzieren.
Übergangsregelung: Bis zum 31.12.2027 gelten Übergangsfristen, damit Unternehmen und Selbständige ihre Strukturen anpassen können. Wer diese Zeit nutzt, kann spätere Nachzahlungen und Streitigkeiten vermeiden.
Was sollten Sie jetzt konkret tun?
Zusammengefasst ergibt sich folgender Handlungsbedarf
- Subunternehmer:innen und freie Mitarbeit prüfen
- Direkte Abrechnung mit Kund:innen?
- Mehrere Auftraggeber:innen?
- Eigenes unternehmerisches Risiko?
- Verträge und Realität abgleichen
- Passen die vertraglichen Regelungen zur tatsächlichen Praxis?
- Gibt es Weisungsgebundenheit und Eingliederung trotz „Selbständigkeit“?
- Pflicht-Statusfeststellungsverfahren durchführen
- für Familienangehörige mit Sozialversicherung
- für sozialversicherungspflichtige Geschäftsführer:innen
- Familienangehörige in der Lohnabrechnung kennzeichnen (ACHTUNG: gegebenenfalls rückwirkende Änderungen!)
- Freiberufliche Tätigkeiten kritisch prüfen
Besonders Dozent:innen mit Übergangsregelung bis 31.12.2027 - GmbH-Struktur und Gesellschafterverhältnisse überprüfen
- Nach Betriebsprüfungen Bescheid zum Vertrauensschutz verlangen, sofern sinnvoll
- Vorbereitung auf die Neuerungen ab 2027
- Strukturen, Verträge und Einsatzformen rechtzeitig anpassen.
Das Blogbeitragsbild ist „AI-Generated“
Der Beitragstext ist mit AI-Unterstützung erstellt.